Elektronická evidence tržeb se od roku 2027 vrací v nové podobě. Prezident zákon podepsal 17. září 2026 a ve Sbírce zákonů byl vyhlášen 7. října 2026 pod číslem 180/2026 Sb., o evidenci tržeb a o změně některých dalších zákonů. Povinnost evidovat stanovené tržby vzniká 1. ledna 2027.[1][19][20]
Nová EET se nezaměřuje jen na hotovost. Rozhodující bude především to, zda jde o platbu přijatou při osobním kontaktu, v provozovně nebo v dopravním prostředku podnikatele. Evidenci proto budou podléhat také platby kartou, mobilem, hodinkami, QR kódem nebo okamžitým bankovním převodem provedeným na místě. Naproti tomu běžný převod faktury nebo online platba uskutečněná na dálku evidována nebude.[2][3]
💡 Klíčová informace
Nerozhoduje platební metoda, ale kontext úhrady. Stejný QR kód nebo převod může jednou evidenci podléhat (zaplaceno na místě) a podruhé ne (zaplaceno později na dálku). Nastavení EET jen podle účtu nebo typu platby proto nestačí.
⚠️ Právní stav
Článek byl aktualizován po vyhlášení zákona; níže uvedený právní výklad vychází z jeho vyhlášeného znění. Jde o zákon č. 180/2026 Sb., vyhlášený ve Sbírce zákonů 7. října 2026. Úplné znění zákona a důvodovou zprávu zveřejnila Finanční správa na eet.gov.cz.[21] Průběh schvalování (sněmovní tisk 189) je dostupný na webu Poslanecké sněmovny.[4][2] Informace zveřejněné na eet.gov.cz mají informativní povahu; nejde o metodický pokyn ani o informaci GFŘ, proto sledujte i případné metodiky a výklady Finanční správy.
Koho se EET týká
Podle § 2 zákona č. 180/2026 Sb. podléhají evidenci poplatníci daně z příjmů fyzických i právnických osob, pokud přijímají evidované tržby uskutečněné na území České republiky. Povinnost tedy není omezena pouze na plátce DPH ani na maloobchod a gastronomii.
Aby šlo o evidovanou tržbu, musí být současně splněny tři podmínky:
- Platba splňuje formální náležitosti, zejména jde o kontaktní platbu podle § 5 a § 6.
- Platba zakládá rozhodný příjem z podnikání podle § 7.
- Na tržbu ani poplatníka se nevztahuje některé z vynětí podle § 11 až § 13 nebo § 28.
Za rozhodný příjem se u OSVČ považuje příjem ze samostatné činnosti, která je podnikáním. Nezahrnuje se například příjem, který není předmětem daně, podléhá srážkové dani nebo je z pohledu běžně přijímaných tržeb ojedinělý. U právnických osob jde o příjem z činnosti, která je podnikáním, se stejnými výjimkami a navíc s výjimkou příjmu, který podléhá dani ze samostatného základu daně (§ 7 odst. 1 písm. b) bod 4). Finanční správa na eet.gov.cz zdůrazňuje, že nesplnění byť jedné z uvedených podmínek znamená, že se platba neeviduje.[3]
U poplatníka, který je účetní jednotkou, se rozhodný příjem posuzuje tak, jako by účetní jednotkou nebyl (§ 7 odst. 2). Tržby veřejné obchodní a komanditní společnosti eviduje společnost, a to i v části příjmu, která se daní u společníka (§ 7 odst. 3).
Nepřímé zastoupení a pověření
Jedná-li podnikatel svým jménem na účet jiného, například při komisním prodeji, eviduje tržbu ten, kdo jedná svým jménem (§ 9 odst. 1). Evidovanou tržbou zastoupeného je také platba, kterou mu komisionář následně předá, pokud sama splňuje formální náležitosti evidované tržby a platba přijatá komisionářem založila rozhodný příjem (§ 9 odst. 2).
Podnikatel může evidováním svých tržeb pověřit jiného poplatníka (§ 10). Pověřený poplatník pak v rozsahu pověření plní povinnosti a odpovídá za ně; za povinnost tržbu evidovat však pověřující poplatník odpovídá i nadále (§ 10 odst. 2).
Co je kontaktní platba
Znění zákona
Podle § 6 odst. 1 je kontaktní platbou platba uskutečněná při osobním kontaktu s poplatníkem nebo platba provedená v jeho provozovně či dopravním prostředku v souvislosti s dodáním zboží nebo poskytnutím služby.
Praktická interpretace
Nerozhoduje jen platební metoda. Stejný bankovní převod může jednou EET podléhat a podruhé nikoli:
| Situace | Evidence |
|---|---|
| Zákazník v prodejně naskenuje QR kód u pokladny a ihned zaplatí | Evidovat |
| Zákazník obdrží fakturu a uhradí ji později z domova nebo kanceláře | Neevidovat |
| Zákazník zaplatí kartou přes terminál v provozovně | Evidovat |
| Zákazník zaplatí kartou přes internetovou platební bránu e‑shopu bez osobního kontaktu | Neevidovat |
Oficiální web EET výslovně řadí mezi evidované kontaktní úhrady hotovost, kartu, QR kód, bankovní převod, inkaso, kryptoaktiva, šeky, směnky, poukázky, stravenky a další obdobné způsoby. U bezhotovostních plateb však musí být zachován kontaktní charakter transakce.[3]
Které platby evidovat
Hotovost
Hotovostní úhrady rozhodného příjmu se podle § 5 odst. 1 písm. a) a § 6 odst. 2 evidují i tehdy, když neproběhnou v provozovně ani při osobním kontaktu. Stejně se posuzují i další platby, které mají hmotnou podstatu, například šeky, směnky nebo papírové poukázky a stravenky. Výjimkou je situace, kdy je platba zprostředkována jako poštovní služba provedením převodu peněžních prostředků na platební účet podnikatele, tedy typická poštovní dobírka.[3]
- Hotovost v prodejně, restauraci, ordinaci nebo kanceláři: evidovat.
- Hotovost převzatá řemeslníkem u zákazníka: evidovat.
- Hotovost převzatá vlastním kurýrem nebo zaměstnancem při rozvozu: evidovat.
- Dobírka, kterou pošta převede na účet podnikatele: neevidovat.
- Dobírka vybraná kurýrní nebo výdejní sítí: zákon výjimku váže na poštovní službu, proto je nutné ověřit, zda služba konkrétního dopravce poštovní službou je.
- Dobírka, kterou poskytovatel podnikateli nepřevede na účet, ale vyplatí v hotovosti: výjimka se podle znění zákona nepoužije.
Platební karta
Platba fyzickou kartou, mobilem, hodinkami nebo jiným nositelným zařízením se eviduje, jestliže je provedena při osobním kontaktu, v provozovně nebo ve vozidle podnikatele. Sněmovna přitom odmítla senátní návrh, který chtěl bezhotovostní kontaktní platby z EET vyjmout.[2]
- Terminál u pokladny: evidovat.
- Mobilní terminál taxikáře nebo vlastního kurýra podnikatele: evidovat.
- Internetová platební brána bez osobního kontaktu: neevidovat.
QR platba a převod
U QR platby ani převodu nestačí sledovat, že peníze přišly na bankovní účet. Podstatné je, kde a za jakých okolností zákazník příkaz zadal.
- QR kód zobrazený na pokladně a úhrada provedená zákazníkem na místě: evidovat.
- Okamžitý převod zadaný během osobního jednání: evidovat.
- QR kód na faktuře uhrazený později na dálku: neevidovat.
- Běžná B2B faktura zaplacená převodem z kanceláře odběratele: neevidovat.
Samotné vystavení faktury tedy o EET nerozhoduje. Rozhoduje způsob a kontext její úhrady.[5][3]
Zálohy, poukázky a kredity
Podle § 4 odst. 2 podléhá evidenci také platba splňující formální náležitosti, která je určena k následnému čerpání nebo zúčtování zakládajícímu rozhodný příjem, a rovněž následné čerpání či zúčtování takové platby, pokud samo splňuje formální náležitosti. Týká se to zejména záloh, nabití kreditu, dárkových karet, voucherů, žetonů nebo obdobných prostředků; Finanční správa s evidencí těchto plateb výslovně počítá.[3]
V praxi je nutné pokladní systém nastavit tak, aby dokázal rozlišit:
- Přijetí kontaktní zálohy nebo nabití kreditu.
- Pozdější čerpání či zúčtování.
- Vrácení nebo opravu, která se podle § 8 eviduje jako záporná částka.
Datová zpráva podle § 17 odst. 2 obsahuje také samostatné částky plateb určených k čerpání a plateb, které jsou jejich čerpáním; pokladní systém je proto musí umět vykazovat odděleně.
Kauce a jistoty
Samotné složení vratné kauce nemusí být rozhodným příjmem. Jestliže se však kauce složená kontaktně následně použije například na náhradu škody a tím vznikne podnikatelský příjem, použití kauce podléhá evidenci podle § 5 odst. 2. Tento příklad uvádí také Finanční správa na eet.gov.cz.[3]
Spropitné
U spropitného je třeba oddělit daňové posouzení od technické evidence tržby. Doprovodná novela zákona o daních z příjmů zavádí v § 6 odst. 9 písm. g) osvobození dobrovolného spropitného ve stravovacích službách, a to při splnění zákonných podmínek a limitu odvozeného od 7 % měsíčních příjmů zaměstnavatele ze stravovacích služeb.
Osvobození se týká zaměstnance, který vykonává činnost v provozovně stravovacích služeb, kde je spropitné obvyklé. Limit se buď dělí mezi zaměstnance, kteří v daném měsíci spropitné obdrželi, nebo jej určí zaměstnavatel tak, aby úhrn osvobozeného spropitného nepřesáhl 7 % jeho měsíčních příjmů ze stravovacích služeb. Za plátce příjmu v podobě spropitného se považuje zaměstnavatel (§ 6 odst. 19 ZDP), který tak musí část přesahující limit zahrnout do zdanění ve mzdě. Dopad na pojistné je vhodné ověřit.
Prakticky je vhodné v pokladním a mzdovém systému oddělit tržbu restaurace, spropitné zaměstnance a část případně přesahující zákonný limit. U spropitného placeného kartou je nutné před spuštěním ověřit metodiku Finanční správy k tomu, jak se tato částka promítne do datové zprávy; zveřejněné obecné informace zatím neřeší všechny varianty rozdělení spropitného mezi zaměstnance.[6]
Co se neeviduje
Z evidence jsou podle § 11 až § 13 a § 28 vyňaty mimo jiné:
- Tržby státu, státních fondů, obcí, krajů, dobrovolných svazků obcí, příspěvkových organizací, veřejných vysokých škol, vymezených školských právnických osob, České národní banky a držitele poštovní licence (§ 11 odst. 1).
- Veškeré tržby bank, spořitelních a úvěrních družstev, pojišťoven a zajišťoven, investičních společností a fondů, obchodníků s cennými papíry, centrálního depozitáře, penzijních společností a jimi obhospodařovaných fondů a organizátora regulovaného trhu (§ 11 odst. 2; jde o osobní vynětí a výčet je uzavřený).
- Vybrané tržby z pracovněprávních vztahů, školního stravování a ubytování, pravidelné hromadné dopravy (platby ve vozidle přímo související s přepravou), osobní železniční přepravy, letecké dopravy a poštovních služeb (§ 12 odst. 1).
- Tržby z drobné vedlejší podnikatelské činnosti veřejně prospěšných poplatníků (§ 12 odst. 1 písm. a)).
- Tržby z hazardních her a z činností vykonávaných na základě licence nebo povolení v energetice, vodárenství, nebankovních spotřebitelských úvěrech, platebních službách, elektronických penězích, správě nevýkonných úvěrů a službách souvisejících s kryptoaktivy; u těchto podnikatelů jsou vyňaty jen tržby z povolené činnosti (§ 12 odst. 2).
- Tržby z prodejních automatů a za zákonných podmínek také některých samoobslužných zařízení mimo provozovnu (§ 13 odst. 2 až 4).
- Tržby z veřejných toalet a sezónní prodej sladkovodních ryb od 18. do 24. prosince v provozovně, ve které se v tomto období uskutečňují pouze tyto tržby (§ 13 odst. 5).
- Platby za služby přes veřejnou mobilní telefonní síť, které jsou čerpáním jiné platby (§ 13 odst. 5 písm. a)).
- Tržby právnické osoby uskutečněné do přidělení DIČ a během 10 dní po jeho přidělení (§ 13 odst. 1).
- Tržby fyzických osob s průkazem ZTP nebo ZTP/P přiznaným z důvodu oboustranné těžké ztráty zraku, úplné nebo praktické nevidomosti nebo hluchoslepoty. Výjimka platí jen tehdy, pokud podnikají bez zaměstnanců a spolupracujících osob a ne jako společníci (ledaže podmínku splňují i tyto osoby) a tržbu přijímají sami nebo prostřednictvím osoby splňující stejnou podmínku (§ 11 odst. 4 a 5).
- Tržby OSVČ platně přihlášené k přirážce zprošťující povinnosti evidovat tržby, tzv. režim EET OFF (§ 11 odst. 3).
- Tržby poplatníka, který je povinen je srovnatelně evidovat podle práva státu, s nímž má Česká republika uzavřenou smlouvu o výměně informací (§ 28).
Při posuzování výjimky je nutné vycházet z přesného zákonného ustanovení, nikoli pouze z oboru podnikání. Například e‑shop není automaticky vyňat: vzdálená online úhrada se neeviduje, ale hotovost nebo karta převzatá při osobním odběru evidenci zpravidla podléhá.[3]
Kdy tržbu odeslat
Podle § 16 se tržba eviduje nejpozději při jejím uskutečnění. Tím je přijetí platby nebo vydání příkazu k jejímu provedení, pokud byl příkaz vydán dříve než přijetí peněz.
Podnikatel odešle správci daně datovou zprávu ve formátu XML, autentizovanou certifikátem. Zpráva bude obsahovat zejména identifikaci poplatníka a evidenční jednotky, označení pokladního zařízení, pořadové číslo tržby, datum a čas a celkovou částku v korunách. Nebudou se odesílat jednotlivé položky nákupu, sazby DPH ani údaje o zákazníkovi.[7][8]
Poplatník se identifikuje evidenčním identifikačním číslem. Tím je jeho DIČ, pokud je má přiděleno. U fyzické osoby bez přiděleného DIČ je číslo tvořeno kódem CZ a rodným číslem; nemá-li rodné číslo, použije se vlastní identifikátor zpřístupněný správcem daně prostřednictvím daňové informační schránky (§ 18 odst. 1–3). Podle § 17 odst. 2 zpráva dále obsahuje částky plateb určených k následnému čerpání nebo zúčtování a částky jejich čerpání či zúčtování. Při pověření obsahuje také evidenční identifikační číslo pověřujícího poplatníka, případně informaci, že evidovaná tržba plyne více poplatníkům.
Výpadek připojení
Podnikatel nastaví mezní dobu odezvy nejméně na dvě sekundy. Pokud systém v této době neodpoví, lze obchod dokončit a údaje odeslat bezodkladně po odstranění příčiny, nejpozději do 48 hodin od uskutečnění tržby podle § 19 a § 20. Finanční správa doporučuje nastavit automatické dodatečné odeslání všech uložených transakcí.[9]
Praktická interní směrnice by měla určit:
- Kdo kontroluje neodeslané transakce.
- Jak se dokumentuje výpadek připojení nebo pokladního systému.
- Jak se ověří dodatečné odeslání do 48 hodin.
- Jak se řeší duplicitní zpráva, storno a oprava.
Účtenky a doklady
Zákon o EET 2.0 neukládá povinnost vystavit ani vytisknout účtenku a neukládá ani uchovávat potvrzovací kód. To ale neruší povinnosti podle jiných předpisů. Doklad může být nadále nutné vydat například podle zákona č. 634/1992 Sb., o ochraně spotřebitele, živnostenského zákona nebo zákona č. 235/2004 Sb., o DPH.[10]
Pro praxi je proto bezpečnější neměnit automaticky nastavení daňových dokladů a prodejních dokladů pouze proto, že EET tisk účtenky nevyžaduje.
Registrace a certifikát
Před přijetím první evidované tržby musí podnikatel podle § 14 získat prostřednictvím daňové informační schránky (DIS+) potřebný počet certifikátů pro evidenci tržeb. Certifikát musí chránit před zneužitím a jeho zneužití nebo hrozící zneužití bez zbytečného odkladu oznámit správci daně (§ 14 odst. 4). Ještě před jeho získáním oznámí podle § 15 všechny evidenční jednotky, přes které uskutečňuje tržby, jestliže alespoň v jedné z nich přijímá evidované tržby.
Evidenční jednotkou může být provozovna, internetová stránka, její část nebo aplikace, dopravní prostředek používaný k dodání zboží či služeb, případně přímo poplatník při činnosti mimo ostatní jednotky (§ 3). Změny se oznamují před první další evidovanou tržbou přes danou jednotku, nejpozději do 15 dnů od změny.
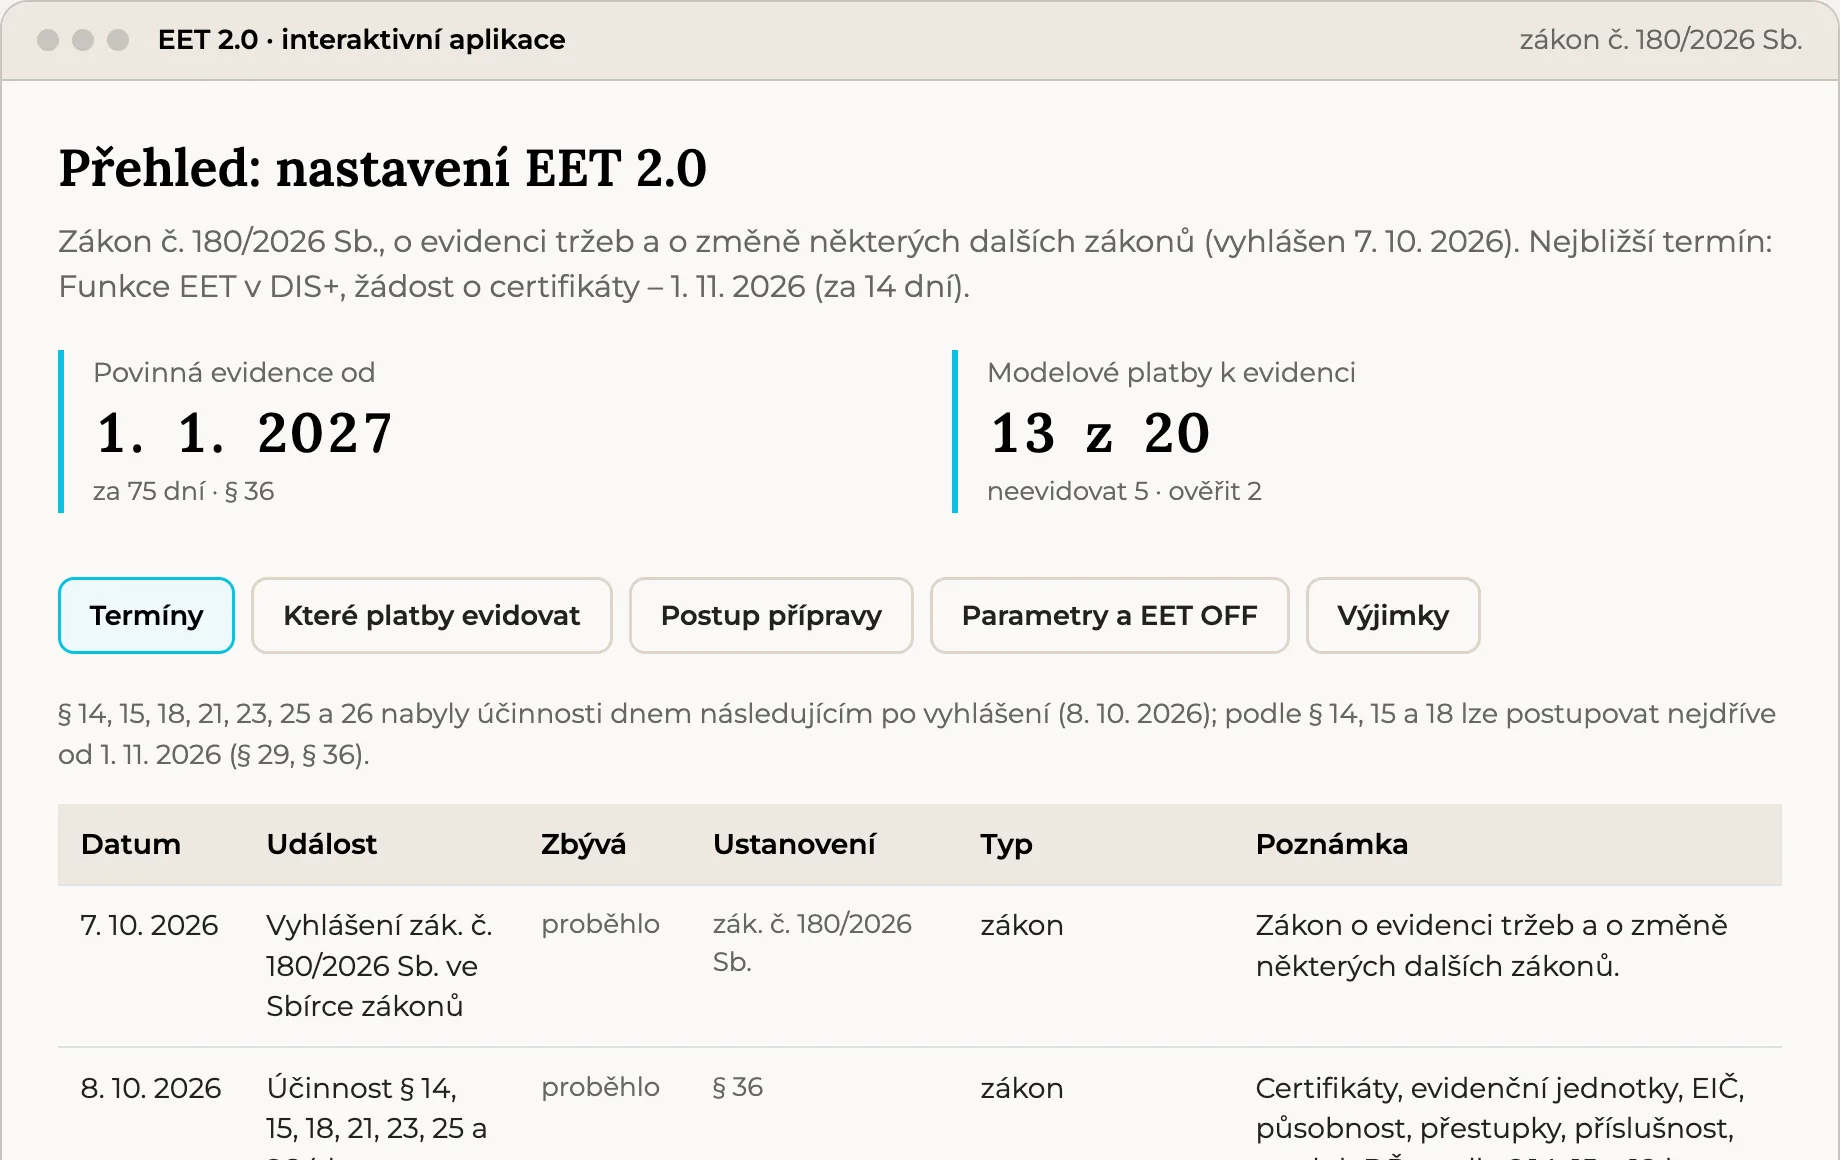
Ustanovení o certifikátech, evidenčních jednotkách, evidenčním identifikačním čísle, působnosti, přestupcích, příslušnosti a vztahu k daňovému řádu (§ 14, 15, 18, 21, 23, 25 a 26) nabyla účinnosti dnem následujícím po vyhlášení zákona, tedy 8. října 2026; podle § 14, 15 a 18 lze postupovat nejdříve od 1. listopadu 2026 (§ 29 a § 36). Podle harmonogramu Finanční správy mají být od tohoto dne dostupné funkce EET v DIS+ včetně certifikátů a od 1. prosince 2026 bezplatná webová aplikace MOJE eet. Aplikace má být určena zejména menším podnikatelům, kteří nepotřebují vlastní pokladní systém.[8][1]
EET OFF pro malé OSVČ
Režim EET OFF není automatickou výjimkou pro všechny drobné podnikatele. Podle nového § 2b zákona č. 586/1992 Sb., o daních z příjmů, jej může zvolit pouze fyzická osoba:
- V prvním pásmu paušálního režimu.
- S příjmy ze samostatné činnosti za předchozí zdaňovací období nejvýše 1 000 000 Kč.
- Která se včas přihlásí k přirážce zprošťující povinnosti evidovat tržby.
Do limitu 1 000 000 Kč se nezahrnují příjmy osvobozené od daně, příjmy, které nejsou předmětem daně, a příjmy zdaněné srážkovou daní (§ 2b odst. 5). Přihlásit se lze samostatným oznámením, v oznámení o vstupu do paušálního režimu nebo v oznámení o změně pásma. Kdo zahajuje činnost v průběhu roku, přihlašuje se v oznámení o vstupu do paušálního režimu (§ 2b odst. 2).
Přirážka podle nového § 38lk odst. 8 ZDP činí 1 400 Kč za každý měsíc a zvyšuje měsíční paušální zálohu (§ 38lk odst. 7 písm. a)). O součin počtu měsíců přihlášení a přirážky se zvyšuje i paušální daň (§ 7a odst. 7). Pokud poplatníkovi v paušálním režimu náleží daňový bonus, přirážka jej snižuje, případně až na nulu (§ 16ab odst. 4 až 6). Oznámení se standardně podává do desátého dne zdaňovacího období; pro rok 2027 připadá lhůta kvůli víkendu na 11. ledna 2027. Pozdní oznámení je neúčinné a lhůtu nelze navrátit v předešlý stav.[11][12]
⚠️ Pozor na lhůtu
Pro rok 2027 je poslední den pro oznámení k EET OFF 11. ledna 2027. Zmeškání lhůty nelze zhojit navrácením v předešlý stav.
Samotné překročení příjmů ze samostatné činnosti ve výši 1 000 000 Kč během roku ukončí přihlášení k přirážce až uplynutím tohoto zdaňovacího období. Od následujícího roku musí poplatník evidovat tržby, které splňují zákonné podmínky evidence, pokud se neuplatní jiné vynětí (§ 2b odst. 4 písm. a)). Jinak je tomu, pokud v průběhu roku přestane být poplatníkem v prvním pásmu paušálního režimu, například proto, že se stane plátcem DPH. Přihlášení k přirážce pak končí uplynutím příslušného kalendářního měsíce nebo zdaňovacího období (§ 2b odst. 4 písm. b)) a od té doby musí evidovat tržby podléhající evidenci. Přesný okamžik závisí na důvodu ukončení paušálního režimu podle § 2a ZDP. Režim nelze během zdaňovacího období libovolně měnit; odhlásit se lze oznámením podaným nejpozději do desátého dne následujícího zdaňovacího období, přičemž přihlášení skončí uplynutím předchozího období (§ 38ldc).[13]
Ekonomické rozhodnutí lze vyjádřit jednoduchým porovnáním:
Roční přirážka EET OFF = počet měsíců v režimu × 1 400 Kč.
Tuto částku je vhodné porovnat s náklady na úpravu pokladního systému, administrativou, případným snížením daňového bonusu a počtem kontaktních transakcí. Pro OSVČ s několika platbami měsíčně může být bezplatná aplikace levnější než EET OFF; pro podnikatele, který nechce evidenci vůbec obsluhovat, může být EET OFF administrativně jednodušší.
Sankce
Za závažné ztěžování nebo maření evidence (§ 23) a za porušení povinnosti odeslat údaje o evidované tržbě (§ 24) lze uložit pokutu až 500 000 Kč. Úmysl zákon vyžaduje jen u nepodnikající fyzické osoby (§ 23 odst. 1); u právnické a podnikající fyzické osoby se nevyžaduje (§ 23 odst. 2 a § 24). Kontrolní pravomoc budou mít orgány Finanční správy a v zákonem vymezeném rozsahu také Celní správy.[14]
Za porušení povinností při správě certifikátu a oznamování evidenčních jednotek (§ 14 a § 15) zákon o evidenci tržeb samostatný přestupek nestanoví; podle § 26 se jinak postupuje podle daňového řádu. Neoznámení evidenční jednotky (§ 15) nebo neoznámení zneužití certifikátu (§ 14 odst. 4 písm. b)) je porušením oznamovací povinnosti, které může být sankcionováno pokutou podle § 247a odst. 1 písm. a) daňového řádu; u této pokuty není podmínkou předchozí výzva správce daně. Případné použití pořádkové pokuty podle § 247 daňového řádu je třeba posoudit samostatně podle okolností.
⚠️ Lednový „zkušební" měsíc
Ve veřejných vyjádřeních byl leden 2027 označován za zkušební nebo pilotní měsíc. Samotné konečné znění zákona však stanoví účinnost evidence od 1. ledna 2027; podnikatelé by proto neměli spoléhat na neformální „beztrestný měsíc", dokud Finanční správa nevydá závazné nebo alespoň jednoznačné metodické stanovisko.[15][1]
Doprovodné změny ZDP
Zákon mění vedle samotné EET také zákon č. 586/1992 Sb., o daních z příjmů. Od roku 2027 přináší zejména:
- Slevu na evidenci tržeb podle § 35be ve výši 5 000 Kč, nejvýše však ve výši kladného rozdílu mezi 15 % dílčího základu daně ze samostatné činnosti a základní slevou na poplatníka; postup: sleva = min[5 000; max(0; 0,15 × DZD podle § 7 − základní sleva na poplatníka)], uplatnitelnou pouze v prvním zdaňovacím období, kdy poplatník poprvé zaeviduje povinnou tržbu; dřívější evidence podle zákona č. 112/2016 Sb. se pro tento účel ignoruje (§ 31 bod 4). Sleva se uplatní v daňovém přiznání; poplatník v paušálním režimu, který přiznání nepodává, ji podle znění zákona nevyužije a v dalších letech ji již uplatnit nelze.
- Obnovení slevy na studenta podle § 35bc ve výši 4 020 Kč; podmínkou je soustavná příprava na budoucí povolání do 26 let, u prezenčního doktorského studia do 28 let (§ 35bc odst. 2).
- Obnovení slevy za umístění dítěte podle § 35bd, nejvýše do výše minimální mzdy za každé dítě a při splnění podmínek společné domácnosti a doložení výdajů. Žije-li dítě ve více společně hospodařících domácnostech, limit se standardně rozdělí podle jejich počtu; poplatníci se však mohou písemně dohodnout na jiném rozdělení, součet přidělených limitů přitom musí odpovídat výši minimální mzdy (§ 35bd odst. 2). Slevu nelze uplatnit v měsíčních zálohách, ale až v ročním zúčtování nebo daňovém přiznání (§ 38h odst. 6); dokládá se potvrzením předškolního zařízení, případně potvrzením nebo dohodou dalších poplatníků (§ 38l odst. 2 písm. g)).
- Novou oznamovací povinnost předškolních zařízení podle § 38t odst. 8, která mají do 31. ledna elektronicky hlásit individualizované údaje o dětech, plátcích a uhrazených částkách.
- Zvýšení obecné hranice příjmů pro povinné daňové přiznání fyzické osoby v § 38g odst. 1 z 50 000 Kč na 100 000 Kč a hranice dalších příjmů zaměstnance v § 38g odst. 2 z 20 000 Kč na 40 000 Kč.
- Osvobození vymezeného dobrovolného spropitného v gastronomii (§ 6 odst. 9 písm. g)).
- Plnění zaměstnavatele v rámci péče o zdraví v rozsahu nové přílohy č. 4 se nově vůbec nepovažuje za příjem ze závislé činnosti (§ 6 odst. 7 písm. f)); nejde o osvobození s limitem.
- Rekreace a zájezdy jsou osvobozeny samostatně do 20 000 Kč za zdaňovací období (§ 6 odst. 9 písm. d) bod 3); nově se osvobozují i příspěvky na vybrané komunitní sociální služby (bod 4).
- Benefity podle § 6 odst. 9 písm. d):
- z bodu 2 se vypouští dosavadní společný limit osvobození v úhrnu do poloviny průměrné mzdy;
- u účasti na vyjmenovaných společenských akcích pro omezený okruh účastníků a u příspěvků na kulturní a sportovní akce zákon nově výslovně vyžaduje, aby plnění bylo obvyklé a přiměřené;
- rekreace a zájezdy mají vlastní limit 20 000 Kč za zdaňovací období (bod 3, viz výše);
- ostatní podmínky § 6 odst. 9 písm. d) platí dál, zejména forma plnění a zdroj, ze kterého ho zaměstnavatel poskytuje. Nejde tedy o neomezené osvobození libovolných benefitů.
- Tiché víno přestává být vyloučeno z daňově uznatelných reklamních předmětů jen proto, že je předmětem spotřební daně (§ 25 odst. 1 písm. t)); ostatní podmínky pro reklamní předměty se nemění.
- Nové znění § 6 odst. 18: samostatný základ pro výpočet zálohy na daň ze závislé činnosti i záloha na daň podle § 6 odst. 4 se zaokrouhlují na celé koruny nahoru. Změna se týká jen příjmů podle § 6 odst. 4, nikoli obecně všech měsíčních záloh podle § 38h; u těchto příjmů doporučujeme zkontrolovat nastavení mzdového programu.
- Pro použití režimu podle § 18a odst. 5 se rozhodné skutečnosti posuzují k prvnímu dni zdaňovacího období nebo období, za které se podává daňové přiznání, případně ke dni vzniku poplatníka. Novela doplňuje jen tento časový okamžik, samotné vymezení veřejně prospěšného poplatníka nemění.
- Zavedení přirážky 1 400 Kč pro režim EET OFF.
Ministerstvo financí prezentovalo doprovodné změny jako soubor úlev spojených se zavedením nové evidence, včetně slevy na studenta, školkovného a úprav benefitů.[16][17]
Doprovodné změny DPH
Novela zákona č. 235/2004 Sb., o DPH, přináší několik významných změn:
- U malé nedobytné pohledávky podle § 46 odst. 1 písm. i) se jednotlivý limit zvyšuje z 10 000 Kč na 20 000 Kč včetně daně, čekací doba se zkracuje ze šesti na tři měsíce a roční souhrnný limit vůči jednomu dlužníkovi se stanoví na 100 000 Kč včetně daně. Nová pravidla se použijí i na pohledávky z plnění uskutečněných od 1. ledna 2025, pokud věřitel opravu uplatní za zdaňovací období začínající nejdříve 1. ledna 2027 (§ 33 bod 2).
- U opravy odpočtu při neuhrazeném závazku podle § 74b se šestiměsíční doba zkracuje na tři měsíce.
- Zrušuje se omezení odpočtu DPH u vybraných osobních automobilů, dosud zakotvené zejména v § 72 odst. 3, 4 a 10, a navazující § 77a; přechodná ustanovení rozlišují okamžik vzniku nároku a uvedení vozidla do stavu způsobilého k užívání. Pokud plátce uplatnil omezený odpočet u vybraného osobního automobilu nebo jeho technického zhodnocení z nároku vzniklého od 1. ledna 2024 a automobil nebo technické zhodnocení se uvede do užívání až od 1. ledna 2027, může odpočet zvýšit dodatečným daňovým přiznáním za zdaňovací období, ve kterém odpočet původně uplatnil, nejpozději do 31. ledna 2027 (§ 33 body 5 a 6). U vybraného osobního automobilu pořízeného před 1. lednem 2027, který při pořízení nebyl dlouhodobým majetkem a stane se jím až od tohoto data, se u souvisejících uplatněných odpočtů postupuje podle dosavadního § 77a. Výjimkou jsou nároky, u nichž již uplynula lhůta pro uplatnění odpočtu podle § 73 odst. 3 ZDPH (§ 33 bod 7).
- Podávání jiných než alkoholických nápojů v rámci stravovací služby se přesouvá do snížené sazby 12 %. Ministerstvo tuto změnu výslovně spojilo s podporou gastronomie.[17][16]
- Novela dále mění § 19c odst. 5 (navazuje na zrušení § 72 odst. 10), ruší § 46 odst. 9 a mění § 62 odst. 2 a § 82 odst. 1 a 4.
Při přechodu na rok 2027 je nutné prověřit sazby v pokladnách, otevřené nedobytné pohledávky, neuhrazené závazky a rozpracované nákupy osobních automobilů. U automobilů bude rozhodující nejen datum faktury, ale také vznik nároku na odpočet, datum uvedení majetku do užívání a lhůta 31. ledna 2027 pro dodatečné přiznání.
Finanční a Celní správa
Zákon současně novelizuje zákon č. 456/2011 Sb., o Finanční správě České republiky, a zákon č. 17/2012 Sb., o Celní správě České republiky. Finanční správa získává výslovné kompetence k přijímání a využívání údajů z EET; Celní správa bude moci prověřovat plnění povinností a ukládat pokuty příkazem na místě. Klasické přestupkové řízení povede příslušný finanční úřad.
Nový § 12b zákona o Finanční správě navíc umožňuje finančnímu úřadu změnit místní příslušnost pro daňový subjekt v zájmu rovnoměrného rozložení práce mezi úřady. Tato změna se netýká jen EET a může se dotknout kteréhokoli registrovaného podnikatele.
Oficiální informační web je dostupný na eet.gov.cz. Finanční správa současně provozuje infolinku 953 109 109; zveřejněná provozní doba je od pondělí do čtvrtka 9:00–17:00 a v pátek 9:00–14:00.[18]
Jak se připravit
- Zmapujte platební scénáře. U každého prodejního kanálu rozlište hotovost, kartu, QR, převod, platební bránu, dobírku, zálohu, voucher, kauci a storno.
- Určete evidenční jednotky. Sepište provozovny, e‑shopy a aplikace, dopravní prostředky a pracovníky přijímající platby mimo provozovnu. U nově založených společností hlídejte konec desetidenní lhůty po přidělení DIČ.
- Prověřte software. Vyžádejte si od dodavatele pokladního nebo ekonomického systému potvrzení kompatibility s EET 2.0, způsob instalace certifikátu a řešení výpadků.
- Nastavte odpovědnost. Určete, kdo spravuje certifikáty (včetně jejich ochrany před zneužitím), evidenční jednotky, neodeslané zprávy, storna a kontrolu dat v DIS+.
- Zkontrolujte doklady. Oddělte povinnost EET od povinností podle ZDPH, zákona o ochraně spotřebitele a živnostenského zákona.
- Rozhodněte o EET OFF. U způsobilých OSVČ porovnejte roční přirážku s reálnými náklady evidence, zohledněte dopad na daňový bonus a hlídejte lhůtu pro oznámení.
- Upravte účetní předkontace. Zvlášť nastavte kontaktní zálohy, poukázky, čerpání kreditů, záporná storna a případné spropitné.
- Proškolte zaměstnance. Obsluha musí poznat rozdíl mezi QR platbou na místě a stejným QR kódem uhrazeným později na dálku.
- Otestujte provoz. Od prosince 2026 využijte dostupné testovací možnosti a ověřte odeslání, výpadek, storno i kontrolu přijatých zpráv.
- Ověřte finální metodiku. Před 1. lednem 2027 zkontrolujte znění zákona č. 180/2026 Sb. v e‑Sbírce, web eet.gov.cz a informace GFŘ, zejména k hraničním situacím, spropitnému, dobírkám a lednovému režimu.
- Prověřte komisní a zprostředkovatelské vztahy. Určete, kdo eviduje tržby při nepřímém zastoupení, a případná pověření k evidenci sjednejte prokazatelně.
Termíny a jednotlivé kroky přípravy jsou také v interaktivní aplikaci k EET 2.0.
Závěr
Největším praktickým rizikem nebude hotovost, ale správné rozlišení kontaktních a vzdálených bezhotovostních plateb. Firmy by proto neměly nastavovat EET pouze podle účtu nebo platební metody; evidence musí vycházet také z prodejního kanálu, místa a okamžiku úhrady.
Zdroje
- Prezident podepsal zákon o EET 2.0. Evidence tržeb startuje 1. ledna 2027
- Sněmovna přehlasovala Senát a stvrdila zavedení EET 2.0
- Kdo musí evidovat tržby? – EET 2.0
- Sněmovní tisk 189, Vládní návrh zákona o evidenci tržeb – PSP ČR
- EET 2.0: Ministerstvo financí představuje moderní a jednoduchou evidenci tržeb
- EET 2.0 přinese změny důležité pro mzdy a zaměstnanecké benefity – Práce a mzda
- Úvodní stránka – EET 2.0
- Vláda schválila EET 2.0: moderní verze evidence tržeb
- Chyby a jejich řešení – EET 2.0
- Praktické informace – EET 2.0
- EET OFF – EET 2.0
- Jak a kdy se přihlásit k režimu EET OFF
- Co je režim EET OFF
- EET 2.0 – kompletní průvodce 2027
- PČR, Poslanecká sněmovna 2025–…, 20. schůze, část 228 (3. 6. 2026)
- Které změny připravilo Ministerstvo financí – MF ČR
- Vláda schválila EET 2.0 – Finanční správa
- Vše o EET 2.0 na jednom místě. Startuje oficiální web eet.gov.cz
- Zákon o evidenci tržeb byl vyhlášen ve Sbírce zákonů – EET 2.0
- Informační servis – EET 2.0
- Úplné znění zákona a důvodová zpráva – EET 2.0